
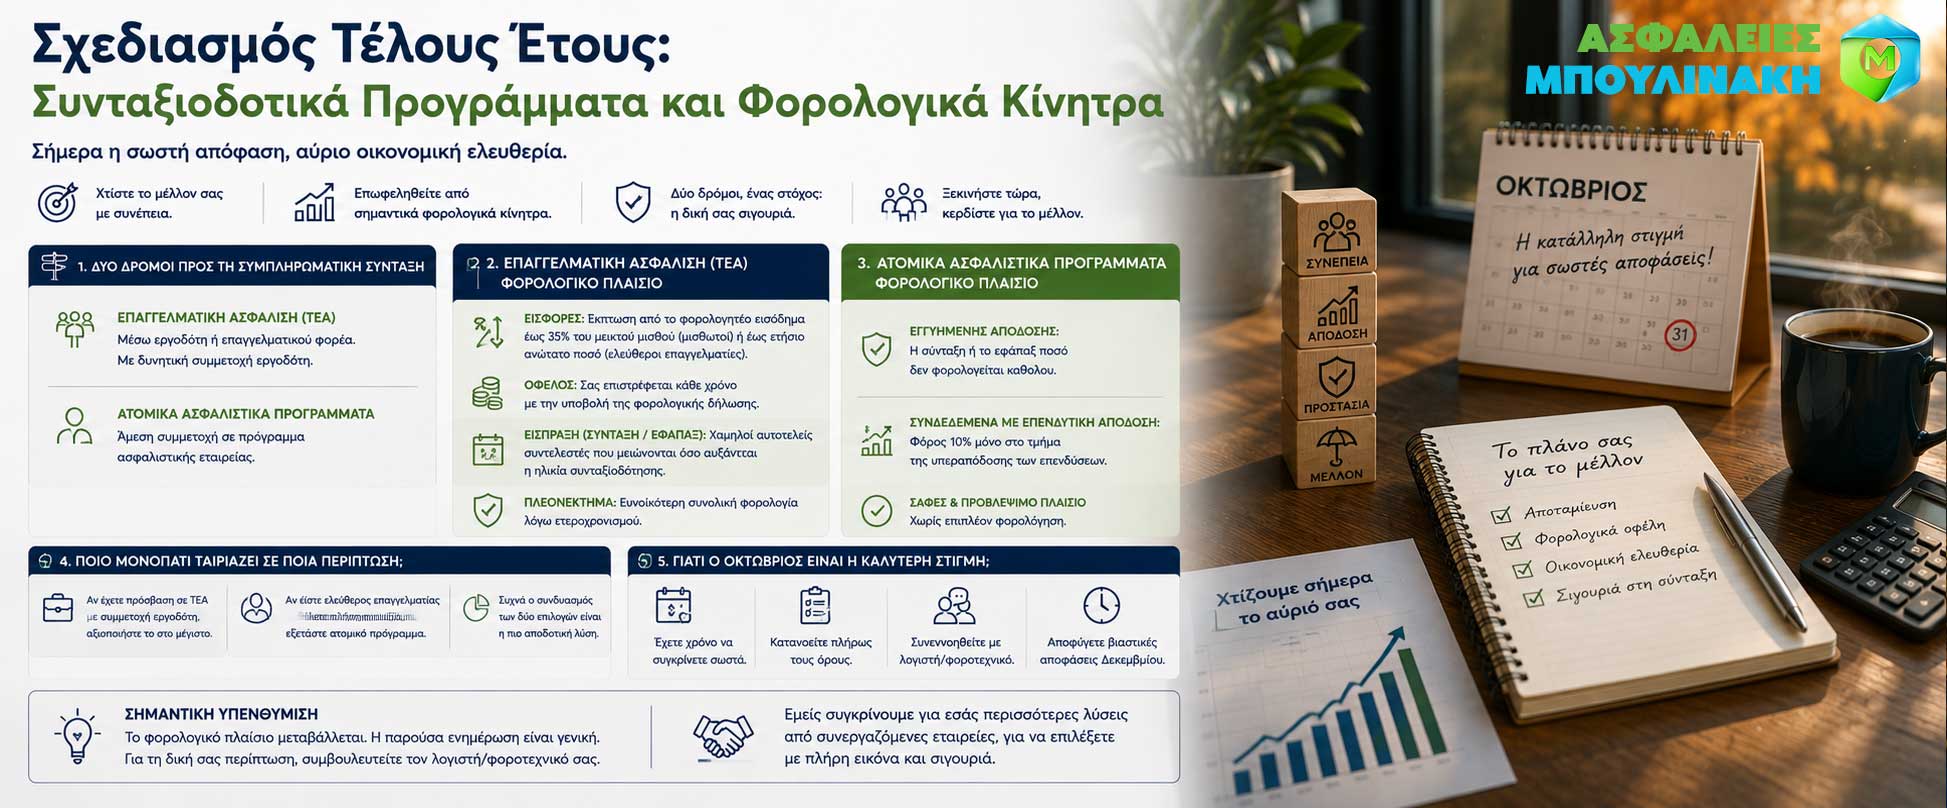
Ο Οκτώβριος έχει μια ιδιότητα που λίγοι εκμεταλλεύονται: είναι αρκετά νωρίς ώστε να έχετε πραγματικό χρόνο σκέψης και σύγκρισης, αλλά αρκετά κοντά στο τέλος του έτους ώστε το θέμα να μην ξεχαστεί μέσα στη φασαρία του Δεκεμβρίου. Ο σχεδιασμός γύρω από συνταξιοδοτικά και αποταμιευτικά προγράμματα είναι ακριβώς αυτού του είδους το θέμα — κάτι που ωφελεί από προσεκτική σκέψη, όχι από βιαστική απόφαση τις τελευταίες μέρες του χρόνου. Η κρατική κύρια σύνταξη, όπως δείχνουν τα πιο πρόσφατα στοιχεία, διαμορφώνεται πλέον σε επίπεδα αισθητά χαμηλότερα απ' όσο πολλοί θα περίμεναν, γεγονός που έχει μετατοπίσει σταδιακά το ενδιαφέρον προς συμπληρωματικές λύσεις αποταμίευσης — και το κράτος, με τη σειρά του, έχει ενισχύσει τα σχετικά φορολογικά κίνητρα ακριβώς για να ενθαρρύνει αυτή τη μετατόπιση.
Δύο διαφορετικοί δρόμοι προς τη συμπληρωματική σύνταξη
Στην ελληνική αγορά υπάρχουν σήμερα δύο βασικά μονοπάτια για όσους θέλουν να χτίσουν συμπληρωματικό εισόδημα για τη σύνταξή τους, πέρα από την κρατική κύρια σύνταξη. Το πρώτο είναι η συμμετοχή σε Ταμείο Επαγγελματικής Ασφάλισης (ΤΕΑ) ή αντίστοιχο ομαδικό πρόγραμμα επαγγελματικής συνταξιοδότησης, το οποίο συνήθως συνδέεται με τον εργοδότη ή με επαγγελματικό/κλαδικό φορέα. Το δεύτερο είναι η αγορά ενός ατομικού ασφαλιστικού συνταξιοδοτικού ή αποταμιευτικού προγράμματος απευθείας από ασφαλιστική εταιρεία, ανεξάρτητα από την εργασιακή σας σχέση. Και οι δύο δρόμοι έχουν φορολογικά κίνητρα, αλλά λειτουργούν με σημαντικά διαφορετικό τρόπο, και αξίζει να κατανοήσετε τη διαφορά πριν αποφασίσετε.
Το φορολογικό πλαίσιο της επαγγελματικής ασφάλισης
Πρόσφατες νομοθετικές εξελίξεις έχουν ενισχύσει σημαντικά τα φορολογικά κίνητρα γύρω από την επαγγελματική ασφάλιση, με στόχο να αντιμετωπιστεί το πρόβλημα των χαμηλών νέων συντάξεων από το κρατικό σύστημα. Στο ισχύον πλαίσιο, οι μισθωτοί μπορούν να κατευθύνουν μέρος του μεικτού μισθού τους —έως ένα ανώτατο ποσοστό της τάξης του 35%— σε πρόγραμμα επαγγελματικής ασφάλισης, με τις εισφορές αυτές να εκπίπτουν φορολογικά. Για τους ελεύθερους επαγγελματίες και αυτοαπασχολούμενους, ισχύει αντίστοιχο ανώτατο όριο εισφοράς σε ετήσιο ποσό, το οποίο αναπροσαρμόζεται περιοδικά. Όσον αφορά τη φορολόγηση κατά την είσπραξη, το ισχύον καθεστώς προβλέπει χαμηλούς αυτοτελείς συντελεστές, οι οποίοι διαφοροποιούνται ανάλογα με την ηλικία στην οποία λαμβάνετε την παροχή και με το αν επιλέγετε εφάπαξ καταβολή ή περιοδική σύνταξη — με τους συντελεστές να μειώνονται περαιτέρω όσο μεγαλύτερη είναι η ηλικία συνταξιοδότησης. Πρόκειται για ένα καθεστώς σχεδιασμένο ώστε το συνολικό φορολογικό όφελος —τόσο κατά την εισφορά όσο και κατά την είσπραξη— να είναι αισθητά ευνοϊκότερο απ' ό,τι η απλή αποταμίευση χωρίς κανένα ασφαλιστικό ή συνταξιοδοτικό πλαίσιο. Αξίζει να σημειωθεί ότι το όφελος από τη φορολογική έκπτωση των εισφορών αποκομίζεται κάθε χρόνο, με την υποβολή της φορολογικής σας δήλωσης, ενώ η φορολόγηση της τελικής παροχής γίνεται πολλά χρόνια αργότερα — αυτός ο ετεροχρονισμός είναι μέρος του λόγου για τον οποίο το συνολικό όφελος είναι μεγαλύτερο απ' όσο φαίνεται σε πρώτη ματιά.
Το φορολογικό πλαίσιο των ατομικών ασφαλιστικών προγραμμάτων
Τα ατομικά ασφαλιστικά συνταξιοδοτικά ή αποταμιευτικά προγράμματα, τα οποία αγοράζονται απευθείας από ασφαλιστική εταιρεία ανεξάρτητα από εργοδότη, ακολουθούν διαφορετική λογική φορολόγησης. Υπάρχουν δύο βασικοί τύποι: προγράμματα εγγυημένης απόδοσης και προγράμματα συνδεδεμένα με επενδυτική απόδοση. Στην πρώτη περίπτωση, η σύνταξη ή το εφάπαξ ποσό που εισπράττετε στη λήξη δεν φορολογείται καθόλου. Στη δεύτερη περίπτωση, όπου το πρόγραμμα επιδιώκει υπεραπόδοση μέσω επενδύσεων, παρακρατείται φόρος με συντελεστή 10%, αλλά μόνο επί του τμήματος που αντιστοιχεί στην πραγματική υπεραπόδοση των επενδύσεων —όχι επί του συνόλου του ποσού που εισπράττετε. Πέρα από αυτό, δεν υπάρχει άλλη φορολογική επιβάρυνση, ανεξάρτητα από το αν επιλέξετε εφάπαξ καταβολή ή περιοδική σύνταξη — μια σχετικά απλή, προβλέψιμη λογική φορολόγησης σε σύγκριση με την πιο σύνθετη κλιμάκωση της επαγγελματικής ασφάλισης, κάτι που πολλοί βρίσκουν ελκυστικό ακριβώς λόγω της σαφήνειάς του.
Ποιο μονοπάτι ταιριάζει σε ποια περίπτωση
Η επαγγελματική ασφάλιση έχει νόημα κυρίως όταν έχετε πρόσβαση σε πρόγραμμα μέσω του εργοδότη σας ή κλαδικού φορέα, ιδίως αν ο εργοδότης συνεισφέρει και ο ίδιος στο πρόγραμμα, κάτι που ουσιαστικά προσθέτει επιπλέον όφελος πέρα από το φορολογικό κίνητρο. Τα ατομικά ασφαλιστικά προγράμματα, από την άλλη, προσφέρουν μεγαλύτερη ευελιξία και ανεξαρτησία από την εργασιακή σας κατάσταση — κάτι ιδιαίτερα χρήσιμο για ελεύθερους επαγγελματίες, ή για όσους θέλουν να χτίσουν συμπληρωματική αποταμίευση χωρίς να εξαρτάται από τον τρέχοντα εργοδότη τους. Πολλοί άνθρωποι, στην πράξη, ωφελούνται από συνδυασμό και των δύο, ανάλογα με τη διαθεσιμότητα κάθε επιλογής στη δική τους περίπτωση — για παράδειγμα, συμμετέχοντας στο επαγγελματικό πρόγραμμα που προσφέρει ο εργοδότης τους μέχρι το σημείο όπου αυτός συνεισφέρει, και συμπληρώνοντας με ατομικό πρόγραμμα για επιπλέον αποταμίευση πέρα από αυτό το όριο.
Γιατί ο Οκτώβριος είναι καλύτερη στιγμή από τον Δεκέμβριο
Οι αποφάσεις γύρω από συνταξιοδοτικό σχεδιασμό δεν πρέπει να παίρνονται βιαστικά τις τελευταίες μέρες του φορολογικού έτους, όταν η πίεση του χρόνου οδηγεί συχνά σε επιλογές που δεν έχουν εξεταστεί επαρκώς. Ξεκινώντας τη διαδικασία τον Οκτώβριο, έχετε πραγματικό χρόνο να συγκρίνετε επιλογές, να κατανοήσετε πλήρως τους όρους ενός προγράμματος πριν δεσμευτείτε μακροπρόθεσμα, και —αν χρειάζεται— να συνεννοηθείτε με τον λογιστή ή φοροτεχνικό σας σχετικά με το πώς η συγκεκριμένη επιλογή επηρεάζει τη συνολική φορολογική σας εικόνα για τη χρονιά.
Ένα σημείο σαφήνειας πριν προχωρήσετε
Το φορολογικό πλαίσιο γύρω από τη συνταξιοδοτική και ασφαλιστική αποταμίευση έχει μεταβληθεί αρκετά τα τελευταία χρόνια, και συνεχίζει να εξελίσσεται. Ό,τι περιγράφουμε εδώ αποτελεί γενική ενημέρωση για να κατανοήσετε τη λογική των διαθέσιμων επιλογών, όχι εξατομικευμένη φορολογική συμβουλή για τη δική σας συγκεκριμένη κατάσταση — για αυτό, ο λογιστής ή φοροτεχνικός σας παραμένει ο κατάλληλος επαγγελματίας. Ο δικός μας ρόλος είναι να σας βοηθήσουμε να συγκρίνετε τα διαθέσιμα ασφαλιστικά προγράμματα ανάμεσα σε περισσότερες συνεργαζόμενες εταιρείες, ώστε η τελική σας επιλογή, όποια κι αν είναι, να βασίζεται σε πλήρη εικόνα — τόσο των φορολογικών κινήτρων όσο και των πραγματικών όρων απόδοσης, ρευστότητας και ευελιξίας κάθε προγράμματος.
Αν θέλετε να δούμε μαζί ποιες επιλογές συνταξιοδοτικού ή αποταμιευτικού σχεδιασμού ταιριάζουν στη δική σας κατάσταση πριν κλείσει η χρονιά, επικοινωνήστε μαζί μας για ένα σύντομο ραντεβού, χωρίς καμία δέσμευση.